
Ceuta fue, para los historiadores árabes medievales, una ciudad africana integrada plenamente en al-Andalus. No la describen como una posesión africana ajena, sino como parte del territorio hispano-visigodo que los musulmanes conquistaron al cruzar el Estrecho. Ibn Jaldún lo dice sin rodeos: «Yulyān, señor de Sabta, era de los godos de al-Andalus» (Kitāb al-ʿIbar). Si el gobernador de Ceuta era “de los godos de al-Andalus”, entonces Ceuta formaba parte de al-Andalus antes incluso de la conquista islámica. Al-Masʿūdī confirma la misma idea cuando describe Ceuta como «ciudad de los rûm y después de los godos» (Murūj al-dhahab), es decir, integrada en la órbita política hispana. Ibn al-Qutiyya, descendiente de la nobleza visigoda, remata el cuadro: «El dominio de los godos llegaba hasta las ciudades del Estrecho» (Ta’rīkh iftitāḥ al-Andalus). Para estos autores, Ceuta no es una frontera africana: es la puerta africana de al-Andalus.
Y para estos mismos historiadores, al-Andalus no es un nombre geográfico, sino histórico: procede de al-Fandalus, la tierra de los vándalos, pueblo asentado en el sur de España en el siglo V. Ibn Jaldún lo afirma de forma explícita: «Al-Andalus deriva de al-Fandalus, nombre de los vándalos»
PARTE DOS: El arma energética española frente a Marruecos
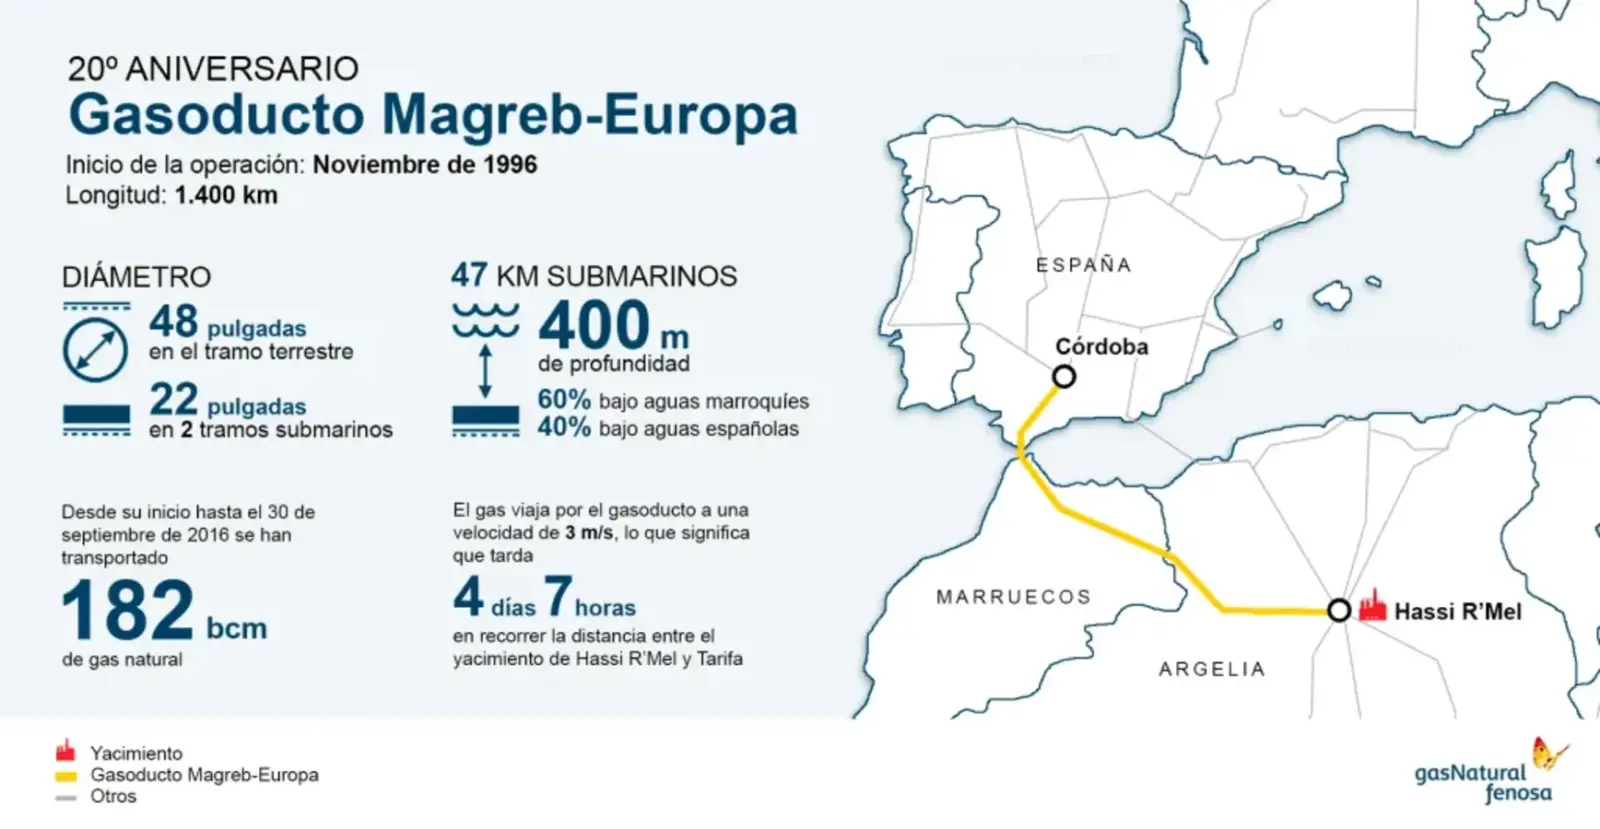
La vulnerabilidad energética de Marruecos frente a España es real, pero debe describirse con precisión. España no puede “apagar Marruecos” de forma inmediata: el gas natural representa alrededor del 11% de la generación eléctrica marroquí¹, mientras que el carbón mantiene un peso muy superior. El poder español reside en otro punto: controla la principal vía de infraestructura que permite actualmente a Marruecos acceder al mercado internacional del gas.
Desde 2022, el gasoducto Magreb–Europa transporta hacia Marruecos gas natural licuado comprado en los mercados internacionales y regasificado previamente en EspañaZ. En 2023 Rabat recibió 9.471 GWh; en 2024, 9.703 GWh; y en 2025, 10.375 GWh, más del 90% de la capacidad técnica anual del gasoducto, situada en torno a 11.500 GWh3. Sin esa vía, Marruecos pierde su acceso operativo al GNL mundial.
Ese gas alimenta las dos centrales de ciclo combinado realmente operativas del país:
- Tahaddart, 30 km al sur de Tánger, que sostiene el norte industrial (Tánger, Tetuán, Alhucemas).
- Aïn Béni Mathar, en la provincia de Jerada, que sostiene la región oriental (Oujda, Jerada, Berkane).
Ambas centrales quedaron fuera de servicio tras el corte del suministro argelino en 2021 y fueron reactivadas en 2022 gracias al nuevo esquema de suministro a través de España⁴. Son las plantas más flexibles del sistema marroquí y las que permiten absorber picos de demanda y estabilizar la red. Si España interrumpe el suministro, Tahaddart y Aïn Béni Mathar se apagarían de inmediato, dejando sin respaldo térmico a las dos regiones más sensibles del país.
La vulnerabilidad, por tanto, no consiste en que España pueda dejar sin electricidad a Marruecos de un día para otro. Consiste en que una interrupción prolongada del suministro reduciría el combustible disponible para su generación flexible, obligaría a Rabat a recurrir a combustibles más caros y menos eficientes, y aumentaría la presión sobre un sistema eléctrico que ya depende estructuralmente de las importaciones.
Ese efecto sería especialmente relevante porque Marruecos importa aproximadamente el 90% de toda su energía⁵. La pérdida de la vía española no eliminaría su capacidad de generar electricidad, pero sí encarecería el suministro, reduciría su margen operativo y afectaría directamente a sectores que dependen de energía estable: automoción, fosfatos, textil, manufactura, logística y transporte. La elasticidad energética en países con alta dependencia indica que un aumento del 20–40% en el coste energético puede reducir el PIB entre un 3% y un 7%⁶. En Marruecos, esa caída se amplificaría por la necesidad de recurrir a combustibles alternativos y por la presión sobre industrias clave.
Las consecuencias sectoriales serían inmediatas. Renault Tánger y Stellantis Kénitra sufrirían paralizaciones y pérdida de contratos. El grupo OCP vería afectada la producción de fosfatos. Miles de talleres textiles en Casablanca, Tánger y Mohammedia quedarían detenidos. Tánger Med operaría en modo degradado. Los trenes ONCF y la alta velocidad Al Boraq sufrirían interrupciones; los tranvías de Rabat y Casablanca se detendrían; los aeropuertos funcionarían con restricciones. Hospitales, plantas de agua y telecomunicaciones entrarían en tensión, con generadores diésel insuficientes para sostener operaciones prolongadas.
Las consecuencias sociales serían profundas. Los apagones parciales y la caída de voltaje afectarían a millones de hogares. El coste de vida aumentaría, especialmente en alimentos refrigerados, transporte y combustibles. Las regiones más sensibles —Rif, Jerada, Casablanca, Mohammedia, Kénitra— podrían experimentar protestas y tensiones sociales. Y la presión migratoria hacia España aumentaría de forma inmediata, porque Marruecos ha utilizado históricamente los flujos migratorios como herramienta de presión política⁷. Por ello, antes de cualquier medida energética, España debería reforzar sus fronteras y su capacidad de control migratorio para evitar que Rabat utilice esta vía como mecanismo de chantaje. La preparación previa es esencial para evitar un efecto desestabilizador en Ceuta, Melilla y el litoral andaluz.
Marruecos podría buscar alternativas —comprar GNL en otros mercados, aumentar temporalmente el uso de carbón o derivados del petróleo, acelerar nuevas infraestructuras— pero ninguna de ellas sustituye la vía española en el corto plazo. Requieren terminales propias, almacenamiento, redes de gasoductos y contratos internacionales que no pueden improvisarse en semanas⁸.
Por eso, el verdadero alcance del arma energética española no consiste en “apagar Marruecos”, sino en encarecer y complicar su acceso al gas, reducir su margen de seguridad, presionar su economía y obligarlo a reorganizar su sistema energético bajo estrés. La dependencia es cuantificable: 10.375 GWh enviados en 2025 frente a una capacidad técnica de 11.500 GWh, y un país que importa el 90% de su energía.
La verdadera arma no es el apagón. Es la capacidad de imponer un coste.
Notas
- Mix eléctrico marroquí 2025:
- España: seis plantas de regasificación operativas; Marruecos:
- Estadísticas energéticas españolas y Enagás (2023–2025).
- Reactivación de Tahaddart y Aïn Béni Mathar tras el cierre del GME argelino (ONEE, 2022).
- Departamento de Comercio de UU.: dependencia energética del 90%.
- Modelos de elasticidad energética del FMI y Banco
- Precedentes de presión migratoria: crisis de Ceuta
- Plazos de construcción de terminales de GNL: 3–5 años (IEA).


Ya sabemos el camino. Ahora solo falta llevarlo a cabo. Lo primero es España, deberíamos dejarnos de politiqueos locales y pensar todos en España.
España tiene que tener buena relación con marruecos, pero no basada en la sumisión a los lobbies e intereses marroquíes... marruecos tiene una política muy expansionista y España no puede siempre mostrar debilidad, se han de delimitar unas líneas rojas clarísimas , rebasarlas tendria consecuencias.... bueno la política del gobierno,es vergonzosa no sé que intereses defiende, defenderá los suyos propios por qué los del país desde luego que no los defiende....lo que está pasando da pena y vergüenza..